MÓDULO 3 · CLASE 1
Qué es realmente la renta fija
La renta fija suele asociarse con seguridad, estabilidad y bajo riesgo. Sin embargo, no todos sus instrumentos se comportan igual. Para invertir con criterio necesitas entender sus riesgos, sus fuentes de retorno y su función dentro del portafolio.
Entender que renta fija no significa ausencia de riesgo
Aprenderás qué es realmente la renta fija, cómo funciona, qué instrumentos existen y por qué puede cumplir diferentes funciones: estabilidad, generación de ingresos, preservación de capital, diversificación o valorización.
Comprender la lógica de la deuda
Entenderás que al invertir en renta fija estás prestando dinero a un emisor a cambio de pagos futuros.
Distinguir renta fija de seguridad absoluta
Reconocerás los riesgos de tasa, crédito, inflación, liquidez, moneda y duración.
Identificar su rol en la cartera
Verás cómo puede aportar estabilidad, ingresos, protección parcial o diversificación.
Prepararte para analizar bonos
Construirás la base para entender precio, cupón, TIR, duración, curvas y spreads.
La renta fija es una forma de prestar dinero
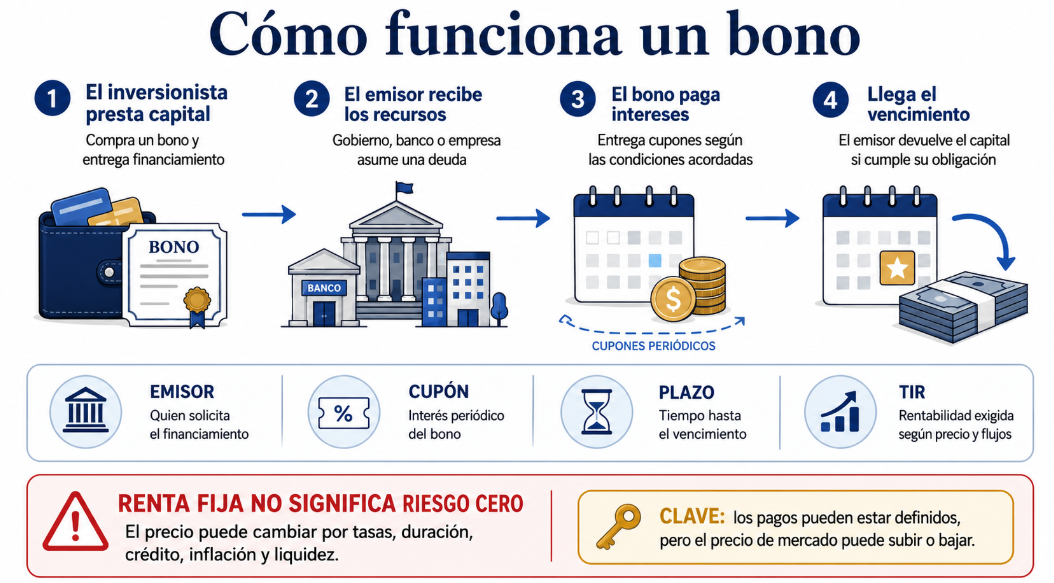
Cuando compras un bono o inviertes en un fondo de renta fija, estás financiando a un emisor. Puede ser un gobierno, una empresa, un banco u otra institución. A cambio, esperas recibir intereses y la devolución del capital bajo determinadas condiciones.
Existe un emisor
Es quien solicita financiamiento y asume la obligación de realizar los pagos comprometidos.
Existe una promesa de pago
La promesa tiene valor, pero también riesgo porque depende de la capacidad financiera del emisor.
Existe un plazo
No es lo mismo prestar dinero durante 90 días que durante 10 años. El plazo modifica los riesgos.
Existe un retorno esperado
Puede provenir de intereses, reajustes por inflación, movimientos de precio o una combinación.
¿Por qué se llama renta fija?
Se denomina renta fija porque sus pagos suelen estar definidos o determinados por reglas conocidas. Esto no significa que su precio permanezca fijo ni que su rentabilidad final esté garantizada en todos los casos.
Pago de intereses
Muchos bonos pagan intereses periódicos que pueden ser fijos, variables o indexados.
Devolución al vencimiento
El emisor devuelve el valor comprometido si cumple correctamente sus obligaciones.
Puede fluctuar
Antes del vencimiento, el precio puede subir o bajar por tasas, crédito, inflación y liquidez.
Fija no significa inmóvil
Los pagos pueden estar definidos mientras el valor de mercado cambia considerablemente.
Los riesgos que debes comprender
La renta fija puede ser más estable que la renta variable, pero no está libre de riesgo. La exposición dependerá del emisor, el plazo, la moneda, la liquidez y el contexto económico.
Cambian las tasas de mercado
Si las tasas suben, el precio de muchos bonos existentes tiende a caer. El impacto aumenta con la duración.
El emisor puede deteriorarse
Si aumenta la posibilidad de incumplimiento, el precio del bono cae y el mercado exige mayor retorno.
Se deteriora el retorno real
Si la inflación supera el retorno nominal, el inversionista pierde poder adquisitivo.
Puede resultar difícil vender
Algunos instrumentos requieren venderse con descuento cuando existe poca demanda o estrés.
Cambia la moneda
Un instrumento en dólares u otra moneda puede entregar un resultado diferente al medirlo en pesos.
Los flujos pueden reinvertirse a menor tasa
Los cupones o vencimientos podrían reinvertirse en condiciones menos atractivas.
No toda la renta fija es igual
Cada instrumento presenta características, riesgos y usos diferentes dentro de un portafolio.
Deuda emitida por gobiernos
Su riesgo depende de la capacidad de pago del Estado, la moneda, la inflación y el plazo.
Deuda emitida por empresas
Puede ofrecer un retorno superior, pero incorpora riesgo asociado a la situación financiera de la compañía.
Depósitos y deuda financiera
Incluye instrumentos emitidos por bancos y su riesgo depende del emisor, la regulación y el plazo.
Carteras diversificadas de deuda
Su comportamiento depende de la duración, el crédito, la moneda, la liquidez y la estrategia.
Para qué sirve la renta fija dentro de una cartera
No siempre se utiliza solamente para reducir riesgo. También puede buscar ingresos, preservación de capital, diversificación o aprovechar movimientos de tasas.
Reducir volatilidad relativa
Los instrumentos de alta calidad y menor duración pueden estabilizar una cartera frente a activos más volátiles.
Generar flujos
Los bonos y fondos pueden entregar intereses o distribuciones periódicas.
Complementar las acciones
Algunos tipos de renta fija pueden comportarse de forma diferente a la renta variable.
Aprovechar movimientos de tasas
Si las tasas bajan, ciertos bonos pueden aumentar de precio, especialmente los de mayor duración.
Dos fondos pueden tener riesgos muy distintos
Imagina dos fondos clasificados como renta fija. Aunque compartan la misma etiqueta, su composición y comportamiento pueden ser completamente diferentes.
Alta calidad y baja duración
Invierte principalmente en instrumentos de corto plazo y emisores sólidos, buscando estabilidad y liquidez.
Mayor duración y crédito corporativo
Invierte en bonos de plazo más largo y emisores con mayor spread, buscando un retorno esperado superior.
Errores comunes al invertir en renta fija
La etiqueta conservadora puede generar una falsa sensación de seguridad cuando no se comprenden los riesgos del instrumento.
Creer que siempre es de bajo riesgo
Algunos instrumentos tienen alta duración, baja calidad crediticia, poca liquidez o exposición cambiaria.
Mirar solamente la tasa ofrecida
Una tasa mayor suele reflejar un riesgo superior. Debes entender qué riesgo estás aceptando.
No considerar la inflación
Un retorno nominal positivo puede resultar insuficiente para conservar el poder adquisitivo.
No entender el plazo
Los instrumentos de mayor duración pueden tener movimientos de precio considerables.
Preguntas antes de invertir en renta fija
Antes de elegir un bono, fondo o instrumento de deuda, responde estas preguntas para determinar si calza con tu estrategia.
¿Quién es el emisor?
Evalúa si se trata de un gobierno, banco o empresa y cuál es su capacidad de pago.
¿Cuál es el plazo o duración?
Revisa si su sensibilidad a las tasas coincide con tu horizonte y necesidad de liquidez.
¿Qué riesgo de tasa presenta?
Considera cuánto podría cambiar su precio si las tasas se mueven contra tu escenario.
¿Qué riesgo crediticio asumes?
Evalúa si el retorno ofrecido compensa el riesgo de deterioro o incumplimiento.
¿Qué función cumple en la cartera?
Define si buscas estabilidad, ingresos, liquidez, diversificación, protección o valorización.
Analiza una inversión de renta fija
Selecciona un bono o fondo de tu cartera e identifica su emisor, duración, calidad crediticia, moneda, liquidez, retorno esperado y función dentro del portafolio.
Qué deberías recordar de esta clase
La renta fija puede ser muy útil, pero debe evaluarse con mayor profundidad que una tasa ofrecida o una etiqueta conservadora.
Renta fija no significa riesgo cero
Puede presentar riesgos de tasa, crédito, inflación, liquidez, moneda y reinversión.
El emisor importa
La capacidad de pago determina una parte esencial del riesgo y del retorno exigido.
El plazo importa
Una mayor duración suele implicar más sensibilidad frente a los movimientos de tasas.
La función debe estar clara
Antes de invertir, define si buscas estabilidad, liquidez, ingresos, diversificación o valorización.
La renta fija es deuda, retorno esperado y riesgo
Para evaluarla correctamente debes comprender quién recibe tu capital, cómo te pagará, durante cuánto tiempo y qué podría impedir que obtengas el resultado esperado.
La renta fija puede dar estabilidad, pero solo si entiendes qué riesgo estás tomando.
En la siguiente clase aprenderás cómo se valoriza un bono y por qué el precio, el cupón, el vencimiento y la TIR son conceptos fundamentales.