MÓDULO 2 · CLASE 3
Inflación e impacto en inversiones
La inflación afecta el poder adquisitivo, las tasas de interés, la rentabilidad real y el comportamiento de bonos, acciones, monedas y activos reales. Entenderla es clave para tomar mejores decisiones de inversión.
Entender cómo la inflación cambia la forma de evaluar una inversión
En esta clase aprenderás por qué la inflación es una de las variables más importantes para cualquier inversionista. No basta con observar cuánto gana una inversión en términos nominales: también debes entender cuánto conserva o aumenta tu poder adquisitivo real.
Comprender la inflación
Verás qué significa que los precios suban y por qué eso reduce el valor real del dinero en el tiempo.
Distinguir retorno nominal y real
Aprenderás por qué una inversión puede mostrar rentabilidad positiva y aun así perder frente a la inflación.
Conectar inflación y tasas
Entenderás cómo la inflación influye en las decisiones de los bancos centrales y en el comportamiento de la renta fija.
Evaluar activos frente a inflación
Revisarás cómo bonos, acciones, liquidez, monedas y activos reales pueden reaccionar ante distintos escenarios.
La inflación es el enemigo silencioso del poder adquisitivo
Cuando existe inflación, el dinero pierde capacidad de compra. Con la misma cantidad de dinero puedes adquirir menos bienes y servicios en el futuro. Por eso, al invertir no solo importa cuánto crece tu dinero, sino cuánto crece después de descontar el aumento del costo de vida.
El retorno nominal no cuenta toda la historia
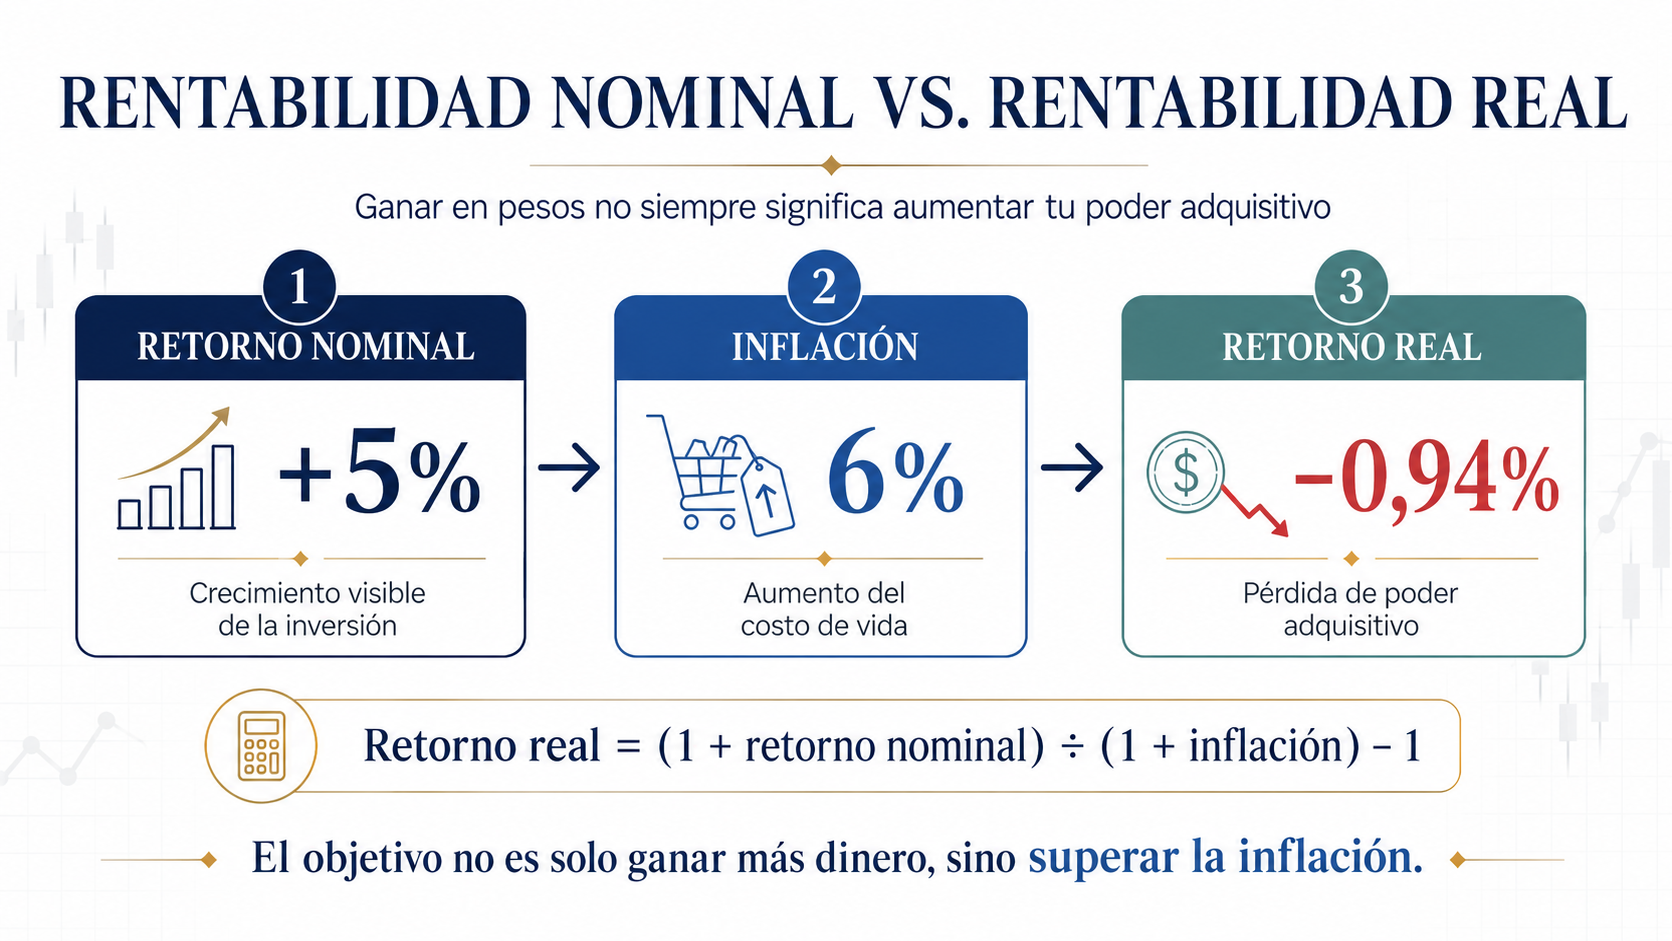
Si una inversión gana 5% y la inflación es 6%, el resultado real es negativo. El saldo aumentó, pero su poder adquisitivo disminuyó.
La inflación afecta las tasas
Cuando la inflación sube demasiado, los bancos centrales pueden elevar las tasas para moderar el crédito, el consumo y la inversión.
La inflación cambia las valorizaciones
Las tasas más altas reducen el valor presente de los flujos futuros y pueden presionar especialmente a los activos de mayor duración.
No todos los activos protegen igual
Algunos instrumentos pueden adaptarse mejor a la inflación, mientras otros pierden atractivo si sus retornos no compensan el aumento de los precios.
Retorno nominal versus retorno real
El retorno nominal muestra cuánto aumentó una inversión en términos monetarios. El retorno real muestra cuánto aumentó el poder adquisitivo después de descontar la inflación.
Rentabilidad antes de inflación
Es el retorno visible de una inversión. Si invertiste $10 millones y terminaste con $10,5 millones, el retorno nominal fue 5%.
Rentabilidad después de inflación
Es el retorno ajustado por el aumento del costo de vida. Si la inversión ganó 5%, pero la inflación fue 6%, perdió poder adquisitivo.
Preservar poder adquisitivo
Una estrategia debería procurar que el patrimonio crezca por encima de la inflación de acuerdo con el horizonte y el riesgo asumido.
Comparar contra inflación
Al evaluar depósitos, fondos de liquidez, renta fija o portafolios completos, conviene determinar si el retorno esperado supera la inflación.
Por qué la inflación mueve a los bancos centrales
Los bancos centrales buscan mantener la inflación bajo control. Cuando se aleja demasiado de su objetivo, pueden ajustar la tasa de política monetaria. Esa decisión se transmite a los bonos, créditos, monedas, acciones y expectativas.
Puede llevar a tasas más altas
Si la inflación se acelera, el banco central puede subir las tasas para moderar el consumo, el crédito y la inversión.
Puede abrir espacio para recortes
Si la inflación comienza a ceder, puede existir mayor margen para reducir las tasas, especialmente si la economía se debilita.
Sensibles al movimiento de tasas
Cuando las tasas suben, los precios de los bonos existentes suelen caer. Cuando bajan, ciertos bonos pueden valorizarse.
Sensibles al costo del dinero
Las tasas altas pueden presionar las valorizaciones, el financiamiento, el consumo y las utilidades empresariales.
Cómo puede afectar la inflación a distintas inversiones
La inflación no impacta a todos los activos de la misma manera. Su efecto depende de la duración, los flujos, la capacidad de ajustar precios, la moneda, la valorización y el contexto económico.
Puede sufrir si suben las tasas
Los bonos nominales pueden verse presionados cuando aumenta la inflación y el mercado espera tasas más altas.
Puede proteger mejor frente a inflación
Los instrumentos vinculados a la inflación, como los denominados en UF, pueden ayudar a preservar poder adquisitivo.
Dependen de márgenes y valorizaciones
Algunas empresas pueden trasladar la inflación a sus precios, mientras otras ven presionados sus costos y márgenes.
Puede perder valor real
Mantener dinero líquido entrega seguridad, pero deteriora el poder adquisitivo cuando su rentabilidad es inferior a la inflación.
Depósito a plazo versus inflación
Supongamos que una persona invierte $10.000.000 en un depósito que entrega una rentabilidad nominal anual de 4%, mientras la inflación del mismo periodo alcanza 5%.
El saldo de la inversión aumenta
Al finalizar el periodo, el capital alcanza aproximadamente $10.400.000. En términos monetarios existe una ganancia de $400.000.
El poder adquisitivo disminuye
Como los precios aumentaron 5%, el crecimiento de la inversión no fue suficiente para compensar completamente la inflación.
No toda inflación tiene el mismo impacto
No es suficiente saber si la inflación es alta o baja. También debemos evaluar su dirección, persistencia, causas y relación con el crecimiento económico.
Inflación alta con crecimiento
Puede favorecer a empresas con capacidad para ajustar precios, pero también provocar tasas más altas y presionar las valorizaciones.
Inflación alta con desaceleración
Combina presión de costos, menor crecimiento y menos espacio para aplicar políticas monetarias expansivas.
Inflación bajando con economía resiliente
Puede favorecer a bonos y acciones al permitir tasas más bajas sin un deterioro importante de la actividad.
Inflación bajando por debilidad
Puede favorecer ciertos bonos, pero generar cautela en las acciones si se espera una caída importante de las utilidades.
Errores comunes al analizar inflación e inversiones
La inflación puede ser mal interpretada cuando se observa de manera aislada o se ignora su efecto real sobre el portafolio.
Mirar solamente la rentabilidad nominal
Una inversión puede mostrar un retorno positivo y perder valor real si no supera la inflación del periodo.
Creer que todo activo real protege siempre
Los inmuebles y commodities pueden ayudar en ciertos escenarios, pero también presentan riesgos de precio, liquidez y valorización.
Ignorar la respuesta del banco central
Además de la inflación, importa cómo reaccionan las tasas y cómo esa respuesta afecta bonos, acciones y monedas.
Confundir protección con ausencia de riesgo
Un activo puede proteger mejor frente a la inflación y continuar expuesto a volatilidad, duración, liquidez o concentración.
Preguntas para evaluar la inflación dentro de tu portafolio
Utiliza estas preguntas para identificar si tu cartera está preparada para enfrentar diferentes escenarios inflacionarios.
¿Mi retorno esperado supera la inflación?
Evalúa si la rentabilidad esperada permite preservar o aumentar tu poder adquisitivo durante el horizonte de inversión.
¿Qué parte está expuesta a las tasas?
Revisa qué inversiones podrían verse afectadas por aumentos o reducciones de tasas asociados al comportamiento de la inflación.
¿Tengo activos que protejan valor real?
Considera instrumentos indexados, empresas con capacidad para ajustar precios y otras fuentes de diversificación.
¿Estoy confundiendo liquidez con seguridad?
La liquidez reduce volatilidad, pero mantener demasiado dinero sin rentabilidad suficiente puede deteriorar el patrimonio real.
Calcula el retorno real de una inversión
Selecciona una inversión de tu portafolio y registra su retorno nominal, la inflación del periodo, sus costos e impuestos. Luego calcula su retorno real aproximado y evalúa si está cumpliendo su objetivo.
Qué deberías recordar de esta clase
La inflación no solamente aumenta los precios: también modifica las tasas, los retornos reales, las valorizaciones y las decisiones de portafolio.
La inflación reduce poder adquisitivo
Si una inversión no supera la inflación, puede perder valor real aunque entregue una rentabilidad nominal positiva.
Las tasas son un canal principal
La respuesta de los bancos centrales afecta bonos, acciones, créditos, monedas y valorizaciones.
No todos los activos protegen igual
Algunos activos pueden adaptarse mejor a la inflación, pero todos presentan riesgos específicos.
El retorno real es fundamental
El objetivo de largo plazo no es solamente acumular más dinero, sino conservar y aumentar su capacidad de compra.
La inflación cambia el valor real de las decisiones
Un inversionista estratégico no evalúa solamente cuánto gana una inversión, sino cuánto poder adquisitivo conserva después de considerar la inflación.
No basta con ganar nominalmente. Hay que proteger el valor real del patrimonio.
En la siguiente clase veremos por qué las tasas de interés y la política monetaria son variables centrales para entender bonos, acciones, monedas y portafolios.