MÓDULO 3 · CLASE 2
Cómo se valoriza un bono
Para invertir en renta fija con criterio necesitas comprender cómo se forma el precio de un bono y la diferencia entre valor nominal, cupón, precio, rendimiento y TIR.
Entender de dónde viene el precio de un bono
El precio de un bono depende de los pagos futuros que promete, del plazo, de la tasa exigida por el mercado y del riesgo percibido del emisor. Esta lógica permite comprender por qué los bonos suben o bajan.
Comprender los flujos
Identificarás los intereses periódicos y la devolución del capital al vencimiento.
Distinguir cupón y rendimiento
Comprenderás por qué la tasa cupón no siempre coincide con el retorno del inversionista.
Interpretar el precio
Revisarás por qué un bono puede cotizar a la par, sobre la par o bajo la par.
Conectar precio y tasa exigida
Entenderás por qué un mayor rendimiento exigido reduce el precio y viceversa.
Un bono vale por los flujos que promete pagar
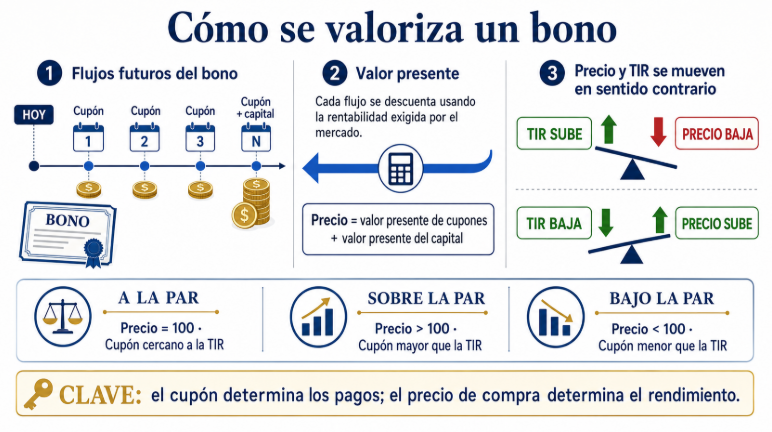
El inversionista entrega dinero hoy y espera recibir pagos futuros. Estos pueden incluir intereses periódicos, llamados cupones, y la devolución del capital. El precio representa el valor actual de esos flujos.
Valor nominal
Es el monto de referencia del bono y el capital que normalmente se devuelve al vencimiento.
Cupón
Es el interés periódico calculado sobre el valor nominal según las condiciones del instrumento.
Vencimiento
Es la fecha en que termina el bono y el emisor debe devolver el capital.
Precio de mercado
Es el valor al que se compra o vende antes del vencimiento y puede cambiar diariamente.
Cupón no es lo mismo que rendimiento
El cupón determina el pago periódico del bono. El rendimiento depende además del precio de compra, los pagos recibidos y el capital recuperado al vencimiento.
Pago prometido
Un cupón de 5% significa que el bono paga intereses equivalentes al 5% de su valor nominal.
Lo que pagas
Comprar sobre o bajo el valor nominal modifica el retorno que puedes obtener.
Rendimiento al vencimiento
Considera el precio, los cupones y la devolución del capital, suponiendo que se mantiene hasta el vencimiento y se cumplen sus supuestos.
El rendimiento depende del precio
Dos inversionistas pueden comprar el mismo bono a precios distintos y obtener diferentes rendimientos.
A la par, sobre la par o bajo la par
Los precios suelen expresarse en relación con un valor nominal de 100. El precio se ajusta para que el rendimiento del bono refleje las tasas y riesgos vigentes.
Precio igual a 100
El cupón está aproximadamente alineado con el rendimiento exigido por el mercado.
Precio superior a 100
El cupón puede ser más atractivo que el rendimiento actualmente exigido para bonos similares.
Precio inferior a 100
El cupón puede ser menos atractivo o puede haber aumentado el riesgo percibido del emisor.
El mercado ajusta el precio
La diferencia de precio compensa la distancia entre el cupón del bono y las condiciones actuales.
Precio y rendimiento se mueven en sentido contrario
Si el mercado exige una rentabilidad mayor, el precio debe caer. Si acepta una rentabilidad menor, el precio puede subir.
El precio baja
El bono debe abaratarse para que su rendimiento vuelva a ser competitivo.
El precio sube
Los flujos existentes se vuelven más atractivos respecto de los nuevos instrumentos.
Mayor sensibilidad
Los flujos más lejanos reaccionan más frente a cambios en la tasa de descuento.
Mayor rendimiento exigido
Un deterioro del emisor puede elevar la tasa requerida y reducir el precio.
Por qué un bono puede caer aunque siga pagando sus cupones
Imagina que compras un bono con cupón anual de 4%. Posteriormente, las tasas de mercado suben y los nuevos bonos comparables ofrecen 6%.
Bono con cupón de 4%
Al momento de la emisión, ese cupón estaba alineado con las condiciones de mercado.
Los nuevos bonos ofrecen 6%
Las nuevas alternativas entregan pagos más atractivos para un riesgo y plazo comparables.
Traer los flujos futuros al presente
El precio puede entenderse como el valor actual de todos los pagos futuros. Para calcularlo, los flujos se descuentan utilizando una tasa que refleja el retorno exigido por el mercado.
Cupones y capital
Incluyen los intereses periódicos y la devolución del valor nominal al vencimiento.
Retorno exigido
Refleja el plazo, el riesgo crediticio, la inflación, la liquidez y las condiciones económicas.
Precio actual
Una tasa de descuento mayor reduce el valor actual de los pagos futuros.
El precio resume tiempo y riesgo
La valorización combina los flujos prometidos con el retorno que exige el mercado.
Errores al interpretar el precio de un bono
Muchos errores provienen de mirar solamente el cupón sin comprender el precio, el plazo y el riesgo.
Confundir cupón con rentabilidad final
El cupón es solamente un pago; el retorno depende también del precio y del vencimiento.
Creer que si paga no puede caer
El bono puede cumplir sus cupones y perder valor si suben las tasas o aumenta su riesgo.
No mirar el vencimiento
Dos bonos con el mismo cupón pueden reaccionar de forma diferente si tienen plazos distintos.
Ignorar al emisor
Una TIR superior puede estar compensando un riesgo crediticio más alto.
Preguntas para evaluar un bono
Utiliza estas preguntas antes de invertir directamente o mediante un fondo de renta fija.
¿Cuál es el cupón?
Revisa cuánto paga periódicamente y sobre qué valor se calcula.
¿A qué precio se compra?
Determina si cotiza a la par, sobre la par o bajo la par.
¿Cuál es la TIR?
Compárala con instrumentos similares en plazo, moneda y riesgo.
¿Cuál es el vencimiento?
Evalúa si el plazo coincide con tu horizonte y necesidad de liquidez.
¿Qué riesgo estás asumiendo?
Considera tasa, duración, crédito, inflación, liquidez y moneda.
Compara dos bonos
Registra el valor nominal, cupón, precio, TIR, vencimiento y calidad crediticia de dos bonos. Luego explica por qué uno ofrece un rendimiento superior al otro.
Qué deberías recordar de esta clase
Valorar un bono exige mirar más que el cupón. El precio, la TIR, el plazo y el riesgo son fundamentales.
Un bono vale por sus flujos
El precio refleja el valor presente de los pagos prometidos por el emisor.
Cupón no es rendimiento
La rentabilidad depende del precio, los cupones y la devolución del capital.
Precio y tasa se mueven al contrario
Si la tasa exigida sube, el precio baja; si la tasa disminuye, el precio puede subir.
El plazo amplifica la sensibilidad
Los flujos más lejanos reaccionan con mayor intensidad a los cambios de tasas.
El precio conecta los flujos con el rendimiento exigido
Para evaluar correctamente un bono debes considerar su valor nominal, cupón, precio, vencimiento, TIR y riesgo crediticio.
Un bono puede pagar lo prometido y aun así cambiar de precio.
En la siguiente clase profundizaremos en la relación entre tasas, precios y duración, uno de los conceptos centrales de la renta fija avanzada.