MÓDULO 3 · CLASE 3
Relación entre tasas, precios y duración
Una de las claves para entender la renta fija es comprender cómo los cambios en las tasas afectan el precio de los bonos. En esta clase aprenderás qué es la duración y cómo permite estimar esa sensibilidad.
Entender por qué los bonos cambian de precio cuando se mueven las tasas
Aprenderás la relación inversa entre tasas y precios, qué significa duración, cómo interpretar la sensibilidad de un bono y por qué dos inversiones de renta fija pueden reaccionar de forma distinta frente al mismo movimiento de tasas.
Entender la relación inversa
Verás por qué cuando las tasas suben, los precios de muchos bonos bajan, y viceversa.
Comprender la duración
Aprenderás cómo permite estimar la sensibilidad del precio frente a las tasas.
Distinguir corto y largo plazo
Entenderás por qué los bonos con flujos más lejanos suelen reaccionar con mayor intensidad.
Aplicarlo al portafolio
Utilizarás la duración para controlar riesgo o capturar oportunidades de valorización.
Precio y tasa se mueven en sentido contrario
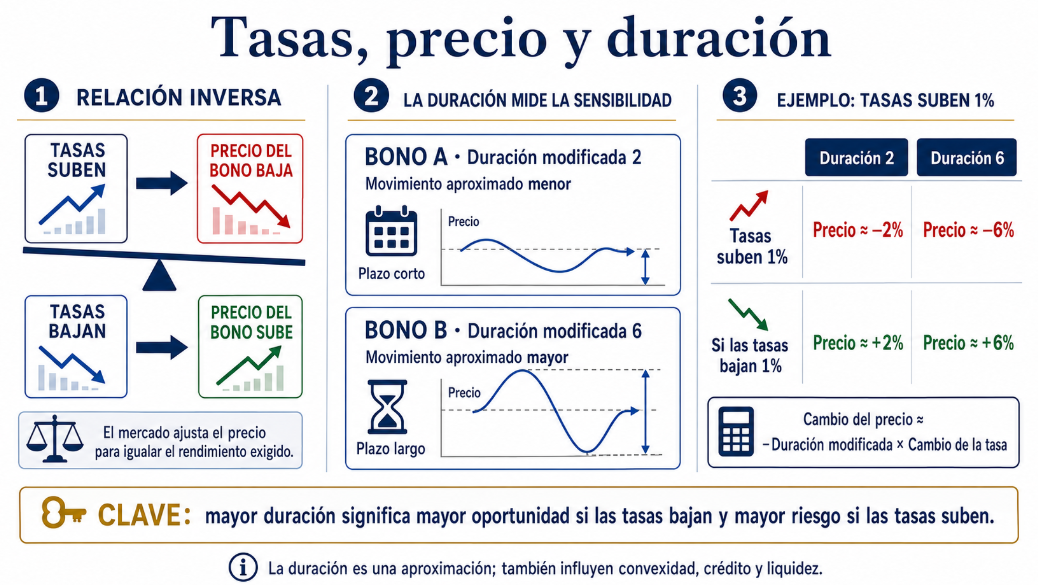
Cuando las tasas suben, los bonos existentes con cupones inferiores pierden atractivo y su precio debe bajar. Cuando las tasas bajan, sus flujos se vuelven relativamente más atractivos y el precio puede aumentar.
Si las tasas suben
El precio baja hasta que el rendimiento del bono vuelve a ser competitivo.
Si las tasas bajan
Los cupones existentes adquieren más valor relativo y el precio puede subir.
El mercado compara alternativas
El bono se compara con instrumentos de riesgo, plazo y moneda similares.
El precio ajusta el rendimiento
El movimiento del precio alinea la rentabilidad con las nuevas condiciones.
Qué es la duración
La duración relaciona el plazo y la distribución de los flujos de un bono. La duración modificada permite aproximar cuánto cambiaría su precio ante un movimiento de la tasa exigida.
Menor sensibilidad
Los instrumentos de corto plazo suelen presentar movimientos más acotados frente a cambios de tasas.
Mayor sensibilidad
Pueden valorizarse más si las tasas bajan, pero también caer más si suben.
Una medida de riesgo de tasa
Permite estimar la exposición del bono o fondo a movimientos de rendimiento.
Ayuda a construir estrategia
Permite ajustar la sensibilidad según el horizonte, el objetivo y el escenario.
Cómo interpretar la duración modificada
La aproximación utiliza la relación: cambio porcentual del precio ≈ −duración modificada × cambio de la tasa. El signo negativo representa la relación inversa.
Duración modificada de 2
Si la tasa sube un punto porcentual, su precio podría caer aproximadamente 2%.
Duración modificada de 6
Ante el mismo movimiento, su precio podría caer aproximadamente 6%.
No todos los bonos reaccionan igual
El vencimiento influye, pero no es el único factor. La duración también depende del cupón, la frecuencia de pagos y el rendimiento del bono.
Menor exposición relativa
Puede resultar apropiado para liquidez, estabilidad y horizontes más breves.
Equilibrio entre retorno y riesgo
Combina mayor sensibilidad que el corto plazo con potencial moderado de valorización.
Mayor sensibilidad
Puede reaccionar con fuerza ante cambios en las tasas de mercado.
También influye
Un cupón más alto devuelve una mayor parte de los flujos antes y suele reducir la duración.
Cómo utilizar la duración según el escenario
La duración no es buena ni mala por sí misma. Su conveniencia depende del horizonte, el perfil de riesgo, la función de la renta fija y lo que el mercado ya incorporó en los precios.
Reducir sensibilidad
Una duración menor puede limitar el efecto negativo de nuevas subidas.
Buscar equilibrio
Una duración intermedia puede combinar ingresos, estabilidad y valorización potencial.
Aumentar selectivamente
Una mayor duración puede capturar más valorización si las tasas efectivamente disminuyen.
Diversificar plazos
Distribuir vencimientos reduce la dependencia de una sola visión sobre las tasas.
Por qué un fondo puede caer más que otro
Dos fondos invierten en bonos de buena calidad. Ambos parecen conservadores, pero uno tiene duración baja y el otro duración alta.
Duración modificada cercana a 1
Presenta menor sensibilidad. Si las tasas suben, su caída potencial debería ser más acotada.
Duración modificada cercana a 7
Presenta mayor sensibilidad y puede sufrir una caída significativamente superior.
La duración también importa en fondos y ETFs
Al invertir en un fondo compras una cartera completa de instrumentos. Debes revisar su duración promedio junto con la calidad crediticia, moneda, liquidez y estrategia.
Sensibilidad agregada
Resume aproximadamente la exposición a tasas de la cartera completa.
No basta con mirar el nombre
Dos fondos pueden tener plazos, monedas y riesgos crediticios completamente distintos.
La duración puede cambiar
El gestor puede aumentarla o reducirla según su estrategia y visión de mercado.
Duración no explica todo
También debes evaluar crédito, inflación, liquidez, moneda y concentración.
Errores al interpretar la duración
La duración es útil, pero no debe utilizarse de forma aislada ni como una predicción exacta.
Creer que más duración siempre es mejor
Aumenta las ganancias potenciales si las tasas bajan, pero también las pérdidas si suben.
Creer que baja duración no tiene riesgo
El fondo puede mantener riesgos de crédito, liquidez, moneda o concentración.
No conectarla con el horizonte
Una duración elevada puede generar volatilidad innecesaria si necesitas retirar pronto.
Ignorar lo que el mercado descontó
Si ya se anticipan fuertes recortes, parte de la valorización puede estar incorporada.
Preguntas para evaluar la duración
Conecta la sensibilidad del instrumento con el escenario, el objetivo y tu horizonte.
¿Cuál es su duración modificada?
Estima cuánto podría reaccionar ante un movimiento de tasas.
¿Cuál es mi escenario de tasas?
Evalúa si esperas subidas, pausas o recortes y qué está descontado.
¿Calza con mi horizonte?
Una sensibilidad elevada puede no ser adecuada para necesidades de corto plazo.
¿Qué función cumple?
Define si buscas estabilidad, ingresos, liquidez o valorización.
¿Qué otros riesgos existen?
Complementa el análisis con crédito, inflación, liquidez y moneda.
Calcula la sensibilidad aproximada
Selecciona un fondo de renta fija, identifica su duración modificada y estima cómo podría cambiar su precio si las tasas subieran o bajaran 0,50 puntos porcentuales.
Qué deberías recordar de esta clase
La duración es uno de los conceptos fundamentales para comprender el riesgo de tasa.
Precio y tasa se mueven al contrario
Si las tasas suben, los precios tienden a bajar; si disminuyen, pueden subir.
La duración mide sensibilidad
Una duración modificada mayor implica un impacto potencial superior sobre el precio.
Mayor sensibilidad implica oportunidad y riesgo
Puede favorecer con tasas descendentes y perjudicar con tasas ascendentes.
Debe calzar con la estrategia
Su nivel debe responder al horizonte, objetivo, perfil de riesgo y escenario.
La duración convierte los movimientos de tasas en cambios de precio
Para utilizarla correctamente debes combinarla con el escenario de mercado, el horizonte y los demás riesgos del instrumento.
La duración convierte el movimiento de tasas en impacto sobre el precio.
En la siguiente clase veremos la curva de tasas y cómo interpretar movimientos como empinamiento, aplanamiento e inversión.